


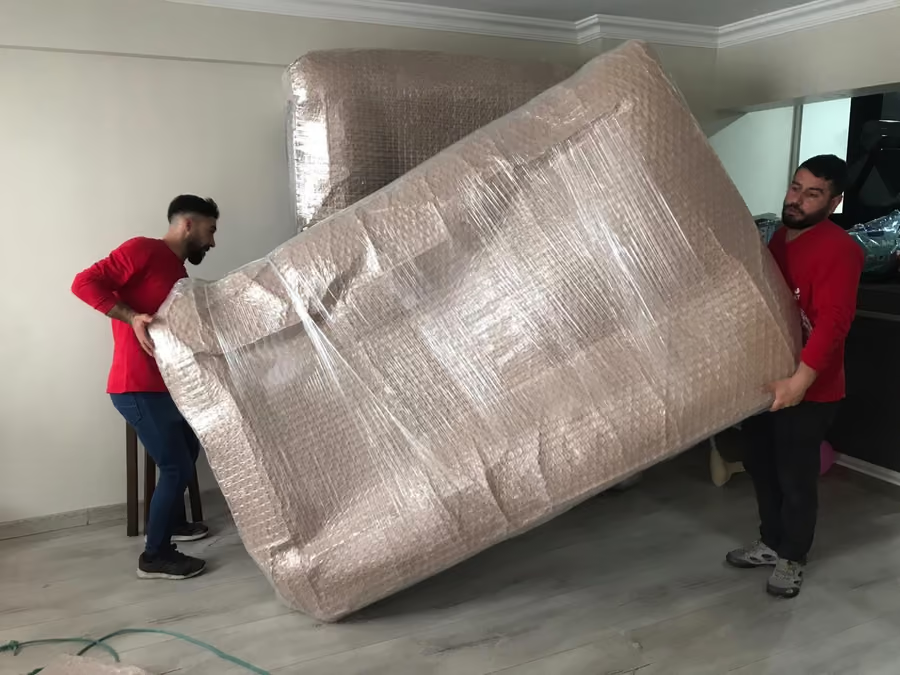
Nakliyat sigortası, taşıma sırasında eşyanın kırılması, ezilmesi, kaybolması ya da aracın kaza yapması gibi olaylarda zararı poliçede sayılan riskler ve yazılı sınırlar içinde karşılar. Neyi karşılamadığı da en az bu kadar belirleyicidir: nakit ve mücevher, ambalajı yetersiz kalan kendi kolileriniz ve eşyanın zaten var olan kusurları çoğu poliçede dışarıda kalır.
"Eşyalarınız sigortalı" cümlesini hemen her nakliyat firmasından duyarsınız. Bu cümle tek başına pek bir şey anlatmaz; arkasında birbirinden farklı güvenceler olabilir ve her poliçenin kendi limiti, muafiyeti ve istisna listesi vardır. Aşağıdaki bölümler, teklifi ya da poliçe özetini elinize aldığınızda hangi satırlara bakmanız gerektiğini sırayla anlatıyor. Sigorta şirketi ya da hukuk bürosu değiliz; anlattığımız şey poliçelerin genel işleyişidir ve kendi sözleşmenizdeki hüküm her zaman önce gelir.
Taşıyıcının sorumluluğu ile eşya sigortası aynı şey değil
Taşınma günü eşyanıza gelebilecek bir zarar için üç ayrı güvence katmanı söz konusu olabilir. Birbirine karıştırıldıkları için hasardan sonra en çok tartışma da burada çıkar.
İlki taşıyıcının kanundan ve sözleşmeden doğan sorumluluğudur. Eşyayı teslim alan firma, onu teslim edene kadar korumakla yükümlüdür. Ev eşyası taşıması, Türk Ticaret Kanunu'nda "taşınma eşyası taşıması" adıyla ayrıca düzenlenir (m. 894-901) ve bu sorumluluğun iki sınırı vardır:
- Üst sınır: Kayıp ya da hasarda taşıyıcının ödeyeceği tazminat, taşıma için gereken yükleme hacminin metreküpü başına 1.500 Özel Çekme Hakkı ile sınırlıdır (m. 899). Özel Çekme Hakkı, Uluslararası Para Fonu'nun hesap birimidir; Türk lirası karşılığı Merkez Bankası'nın ilan ettiği değere göre hesaplanır. Değerli parçası çok olan bir evde bu sınır, eşyanın gerçek değerinin altında kalabilir.
- Kurtuluş sebepleri: Kanun bazı durumlarda taşıyıcıyı sorumluluktan kurtarır (m. 898). Mücevher, değerli maden ve taş, para, belge ve kıymetli evrak taşınması; gönderenin yaptığı paketlemenin yetersiz kalması; taşıyıcının ambalajlamadığı ya da gönderenin kendisinin yüklediği eşya; canlı hayvan ve bitki; kırılma ya da işlev bozukluğu gibi nedenlerle doğası gereği kolay zarar gören eşya bunlardandır. Taşıyıcı bu sebeplere ancak üzerine düşen bütün önlemleri almışsa dayanabilir.
Bu yüzden "firma nasılsa sorumlu" diye düşünmek her zaman tam bir güvence anlamına gelmez. Kanunda tüketiciyi koruyan bir hüküm de var: taşıyıcı, sözleşme yapılırken sizi bu sorumluluk kuralları hakkında yazılı ve anlaşılır biçimde bilgilendirmemiş, eşyayı sigorta ettirme imkânını da hatırlatmamışsa bu sınırlara ve kurtuluş sebeplerine dayanamaz (m. 901).
İkincisi taşıyıcı sorumluluk sigortasıdır. Bu poliçe eşyayı değil, firmanın sorumluluğunu sigortalar. Ödeme yapılması için önce firmanın o zarardan sorumlu olması gerekir; firmanın sorumlu tutulamadığı bir olayda bu poliçe devreye girmeyebilir.
Üçüncüsü eşyanın kendisini sigortalayan nakliyat sigortasıdır. Burada sorulan soru "kim kusurlu" değil, "olan olay poliçede sayılan risklerden biri mi" sorusudur.
| Konu | Taşıyıcının sorumluluğu | Taşıyıcı sorumluluk sigortası | Eşya nakliyat sigortası |
|---|---|---|---|
| Neyi güvenceye alır? | Firmanın ödeme yükümlülüğünü | Firmanın bu yükümlülüğünü | Eşyanın kendisini |
| Ödeme için ne gerekir? | Firmanın sorumlu olması | Firmanın sorumlu olması ve poliçe şartları | Olayın poliçede sayılan bir risk olması |
| Sınırı ne belirler? | Kanundaki metreküp sınırı ve sözleşme | Poliçe limiti | Beyan edilen değer ve poliçe limiti |
| Sizin kontrol edeceğiniz | Hasar süresinde bildirildi mi? | Poliçe kimin adına, limiti ne? | Risk kapsamda mı, değer doğru beyan edildi mi? |
Soylu Nakliyat'ta her taşıma yazılı sözleşmeyle ve taşıma sigortasıyla yapılır; sigortanın kapsamı ve limitleri keşiften sonra anlatılır ve sözleşmeye yazılır. Hangi firmayla çalışırsanız çalışın "hangi tür poliçe, limiti ne, muafiyeti var mı" sorularını yazılı bir cevapla kapatın. Bir firmanın sözleşmesini okurken yetki belgesini de görmek isteyin; bizim belgelerimizin listesi yetki belgelerimiz sayfasında.
Nakliyat sigortası neleri kapsar? Genellikle karşılanan hasarlar
Poliçeler kabaca iki gruba ayrılır. Dar kapsamlı poliçeler yalnız büyük olayları karşılar: aracın kaza yapması, devrilmesi, yanması ya da aracın tümüyle çalınması gibi. Geniş kapsamlı poliçeler bunlara ek olarak yükleme, boşaltma ve taşıma sırasında eşyanın düşmesini, çarpmasını, kırılmasını ve kaybolmasını da içine alır.
Ev taşımasında riskin önemli bir bölümü yolda değil, eşyanın elde taşındığı anlardadır: merdivende, kapı aralığında, kamyonun rampasında. Bu yüzden poliçenin elleçleme sırasındaki kırılma ve çizikleri kapsayıp kapsamadığı, trafik kazası teminatından daha pratik bir sorudur.
Geniş kapsamlı bir poliçede genellikle şunlar karşılanır:
- Taşıma ya da yükleme sırasında düşen, çarpan, ezilen eşyadaki kırılma,
- Mobilya yüzeyinde elleçleme sırasında oluşan çizik ve göçük,
- Envanterde kayıtlı olup teslimde çıkmayan koli ya da parça,
- Trafik kazası, devrilme ve yangın gibi araçla ilgili olaylarda eşyanın gördüğü zarar.
Bir de zaman aralığına bakın. Güvence eşyanın evden çıktığı anda mı başlıyor, araca yüklendiğinde mi? Eşya yeni evde yerine konduğunda mı bitiyor, kamyondan indiğinde mi? Arada ara depolama varsa depoda geçen süre aynı poliçede mi, ayrı bir güvencede mi? Bu soruların cevabı poliçeden poliçeye değişir.
Kapsam dışı kalanlar: nakit, mücevher ve kendi paketlediğiniz koliler
İstisna listesi, poliçenin en az okunan ama hasar gününde en çok iş gören bölümüdür. Ev taşımasında en sık karşılaşılan istisnalar, kanundaki kurtuluş sebepleriyle de büyük ölçüde örtüşür:
- Nakit, mücevher ve değerli evrak standart taşıma kapsamına alınmaz. Bizim önerimiz de bunları ekibe hiç teslim etmemeniz, ayrı bir çantada kendi yanınızda taşımanızdır. Çantanın nasıl hazırlanacağı taşınırken değerli eşyalar yazımızda.
- Kendi paketlediğiniz kolilerde, ekip içeriği ve ambalajı görmediği için ambalajdan kaynaklanan kırılmalar kapsam dışında değerlendirilebilir. Gazete kâğıdına sarılıp aralarında boşluk bırakılarak dizilmiş bir tabak takımı, koli dışarıdan hiç darbe almadan da kırılabilir.
- Dışında darbe izi olmayan bir televizyonun ya da bilgisayarın açılmaması, yani iç arıza, çoğu poliçede taşıma hasarı sayılmaz; arızanın taşımadan kaynaklandığını göstermek zordur.
- Var olan kusur ve olağan aşınma da dışarıda kalır: önceden çatlak bir mermer tabla, gevşek bir menteşe, yıllar içinde solmuş kumaş.
- Nem, küf, böcek ve kendiliğinden bozulma gibi zamanla oluşan zararlar genellikle kapsanmaz. Uzun depolamada bu konu ayrı dikkat ister; önlemleri depolanan eşyada nem ve küf yazımızda anlattık.
- Dolaylı zararlar eşya sigortasının konusu değildir: taşınma bir gün gecikti diye ödenen otel parası ya da işe gidemediğiniz gün gibi.
Kendi kolileriniz için pratik çözüm işi bölmektir. Kitap, kıyafet ve nevresim gibi kırılmayan eşyayı siz kolileyin; porselen, cam, ayna, elektronik ve değerli parçaları ekibe bırakın. Hangi kolinin kimin elinden çıktığı sözleşmeye yazılırsa hasar anında tartışma da kalmaz.
Değer beyanı: eşya listesine değer yazmak neden önemli?
Sigortada iki kavram yan yana durur: eşyanın gerçek değeri ve sizin beyan ettiğiniz değer, yani sigorta bedeli. Türk Ticaret Kanunu'na göre sigorta bedeli gerçek değerin altında kalırsa ve poliçede aksine bir hüküm yoksa, kısmi bir hasarda sigortacı zararı bu iki tutarın oranında öder (m. 1462); buna eksik sigorta denir. Diyelim ki eşyanızın gerçek değeri, beyan ettiğiniz bedelin iki katı. Bu durumda ödenecek tutar da zararın yarısına iner. Aynı şey tek bir parça için de geçerlidir: el dokuması değerli bir halıyı listede sıradan bir halı gibi yazdırırsanız hesap sizin beyanınız üzerinden yapılır ve aradaki fark size kalır.
İkinci konu, tazminatın hangi değerden hesaplandığıdır. Sigorta çoğu zaman eşyanın yeni fiyatını değil, hasar anındaki değerini esas alır; kanun da yeni değer sigortası yapılmadıkça sigortacının uğranılan zarardan fazlasını ödemeyeceğini söyler (m. 1461). On yıllık bir kanepede yıpranma payı bu yüzden düşülebilir. Poliçede "yeni değer" esaslı bir hüküm olup olmadığını ayrıca sorun.
Değer beyanını doğru yapmak için şu sırayı izleyin:
- Keşif sırasında değeri yüksek parçaları tek tek gösterin: antika, sanat eseri, piyano, koleksiyon, el dokuması halı, pahalı elektronik.
- Bu parçalar için elinizde ne varsa hazırlayın: fatura, ekspertiz raporu, sertifika, yakın tarihli fotoğraf.
- Envanter listesinde bu parçaların ayrı satırda ve tanımıyla yer aldığını kontrol edin.
- Olağan dışı değerdeki bir parça için ek güvence gerekip gerekmediğini sorun; gerekiyorsa bu kalemin ve ücretinin teklifte ayrıca yazıldığından emin olun.
- Değer beyanının imzalı bir kopyasını sözleşmeyle birlikte saklayın.
Soylu Nakliyat'ta yüksek değerli eşyalar keşifte ayrıca listelenir; ambalaj yöntemi ve gerekirse ahşap kasa bu listeye göre planlanır. Sigortanın kapsamı ve varsa ücreti teklifte ve sözleşmede yazılı olarak belirtildiği için taşınma günü habersiz bir sigorta ücreti çıkmaz.
Muafiyet ve tazminat hesabı nasıl okunur?
Muafiyet, her hasarda zararın sizin üzerinizde kalan kısmıdır. Sabit bir tutar ya da zarar tutarının belli bir oranı olarak yazılabilir. Muafiyetin altında kalan küçük bir çizik poliçeden hiç karşılanmayabilir; bu tür küçük hasarların nasıl çözüleceğini sözleşme aşamasında ayrıca sormak bu yüzden işe yarar.
Poliçe ya da kapsam özeti elinize geçtiğinde şu satırları arayın:
| Poliçede göreceğiniz ifade | Ne anlama gelir? | Sorulacak soru |
|---|---|---|
| Sigorta bedeli | Eşya için beyan edilen toplam değer | Benim beyanım bu rakama nasıl yansıdı? |
| Teminat limiti | Bir olayda ya da parça başına ödenecek en yüksek tutar | Limit toplam mı, parça başına mı? |
| Muafiyet | Her hasarda size kalan pay | Sabit tutar mı, oran mı? |
| İstisnalar | Kapsam dışında kalan eşya ve olaylar | Kendi kolilerim, elektronik ve depo süresi bu listede mi? |
| Başlangıç ve bitiş | Güvencenin başladığı ve bittiği an | Yükleme ve boşaltma dahil mi? |
| Hasar ihbarı | Bildirimin süresi ve yolu | Kime, hangi kanaldan, ne kadar sürede? |
Hasar ihbarı satırını özellikle atlamayın. Poliçedeki süre ne olursa olsun, kanun taşıyıcıya yapılacak bildirim için kısa süreler öngörür: gözle görülen hasarda teslimi izleyen üç iş günü, açıkça görünmeyen hasarda on dört gün (m. 900).
Tazminatın nasıl ödeneceği de hasarın türüne göre değişir: onarılabilir bir mobilya için onarım, parçası bulunabilen camlı bir kapak için parça değişimi, onarımı mümkün olmayan eşya için bedel. Hasardan sonra atılacak adımları, teslim anından tazminata kadar, nakliyatta eşya hasarı yazımızda sırayla anlattık.
Poliçeyi sözleşmeyle birlikte okumak
Sigorta ile sözleşme birbirini tamamlar. Sözleşme kimin neyi, hangi tarihte ve hangi fiyatla taşıdığını söyler; sigorta, bir şey ters gittiğinde zararın nasıl karşılanacağını. İkisi çelişirse ya da biri boş kalırsa güvence de eksik kalır.
İmzadan önce şu kontrolü yapın. Sözleşmede sigorta tek kelimelik bir "sigortalıdır" ifadesinden mi ibaret, yoksa türü ve kapsamı yazılı mı? Eşya listesi sözleşmenin eki mi? Hasar bildiriminin yolu ve süresi belli mi? Ara depolama varsa depoda geçen süre için hangi güvencenin geçerli olduğu belirtilmiş mi?
Sözleşmenin madde madde kontrol listesi için nakliyat sözleşmesinde olması gerekenler yazımıza, hizmetin kendisi için sigortalı taşımacılık sayfamıza bakabilirsiniz.
Keşifte sigortayı konuşmanın en kısa yolu
Sigorta konusu taşınma günü değil, keşif günü konuşulur. Ekip evinizi gezerken değerli parçaları gösterin, kendi kolileyeceğiniz eşyayı söyleyin ve kapsam özetini yazılı isteyin. Bu üç adım, olası bir hasarda yaşanacak tartışmaların büyük kısmını baştan ortadan kaldırır.
Soylu Nakliyat ev, ofis ve özel eşya taşımalarının tamamını sözleşmeli ve sigortalı yapar; taşeron çalışmadığımız için hasar hâlinde muhatabınız doğrudan firmamızdır. Kapsamı kendi eşyanız üzerinden konuşmak için evden eve nakliyat keşfi isteyebilir, 444 37 43'ü arayabilir ya da 0543 210 60 36 numaralı WhatsApp hattımıza yazabilirsiniz.
Bu rehber genel bilgilendirme amaçlıdır. Taşınmanıza özel süre, araç ve ekip planı ile kesin fiyat, ücretsiz yerinde ya da görüntülü keşiften sonra yazılı sözleşmeye işlenir. Bilgi için 444 37 43 numarasını 7/24 arayabilirsiniz.


